Законная оптимизация налогообложения консультации и обучение без рисков
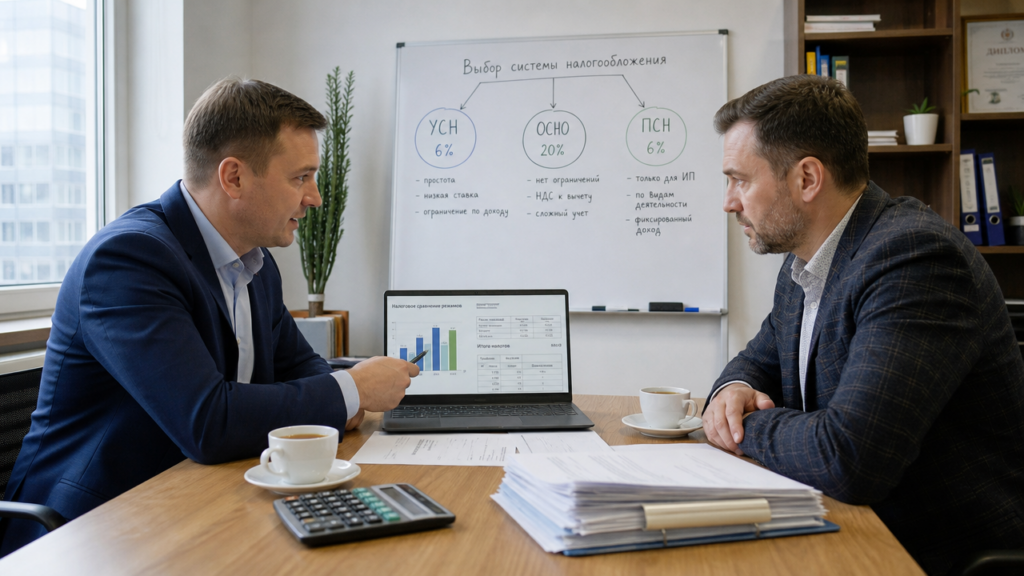
Владелец торговой компании с выручкой 240 млн рублей спросил меня: «Почему я плачу 9,5 млн налога на прибыль, если сосед на упрощёнке с таким же оборотом платит 3 млн?» Я попросил показать договоры с покупателями. Выяснилось, что половина контрагентов требует НДС, поэтому переход на УСН закрыт. Тогда мы начали работать с законной оптимизацией налогообложения: резервом по сомнительным долгам, амортизационной премией и учётной политикой. Налог снизился на 2,4 млн рублей без дробления и фирм-однодневок.
Оптимизация налогообложения — это простыми словами
Законная оптимизация налогообложения — это не скрытие выручки и не уход в тень. Это использование тех вариантов учёта и договорной работы, которые прямо разрешены Налоговым кодексом. Например, статья 266 НК РФ позволяет создать резерв по сомнительным долгам. Если у компании на ОСН зависла дебиторка 12 млн рублей с просрочкой свыше 90 дней, вся эта сумма включается в резерв при соблюдении установленного лимита. При ставке налога на прибыль 20 процентов экономия составит 2,4 млн рублей в текущем налоговом периоде. Это не манипуляция, а прямое следование норме закона.
Другой законный инструмент — амортизационная премия по п. 9 ст. 258 НК РФ. Компания покупает станок за 5 млн рублей. Базовая амортизация 20 процентов в год даёт 1 млн расходов. Амортизационная премия 30 процентов списывает сразу 1,5 млн рублей, а оставшиеся 3,5 млн амортизируются дальше. В первый год расходы составят 2,2 млн рублей вместо 1 млн. Дополнительная экономия налога на прибыль при ставке 20 процентов — около 240 тысяч рублей. Главное: обе операции должны подтверждаться первичкой и деловой целью.
Законная оптимизация налогообложения: граница с налоговой схемой
Контролирующий орган проверяет каждую налоговую выгоду по статье 54.1 НК РФ. Выгода считается необоснованной, если компания исказила сведения о хозяйственной жизни или если главной целью сделки была неуплата налога. Ключевой тест: остался бы бизнес работоспособным без этой операции? Если вы заключили договор поставки только ради вычета НДС, а товар фактически не перемещался, суд поддержит доначисление.
В деле № А40-9440/2018 инспекция объединила выручку пяти взаимозависимых ИП и доначислила 31 млн рублей НДС и налога на прибыль. Признаками схемы были общий склад, единый персонал и одни и те же клиенты. Дробление ради сохранения УСН не работает, если функции не разделены на самом деле. Законная оптимизация налогообложения всегда выдерживает проверку статьёй 54.1 НК РФ: нет искажения фактов, есть деловая цель, нет фиктивного документооборота.
Напротив, переход с зарплаты на дивиденды для собственника-директора может быть законным способом снизить нагрузку. Зарплата облагается НДФЛ 13–15 процентов и страховыми взносами до 30 процентов. Дивиденды облагаются только НДФЛ 13–15 процентов. Разница по взносам достигает 30 процентов. Но платить дивиденды каждый месяц вместо оклада нельзя, если директор фактически выполняет обычные трудовые функции. Суд переквалифицирует такие выплаты в зарплату, если выплаты регулярные и зависят от отработанного времени. Здесь нужен расчёт и разделение трудовой функции от функции собственника.
Консультации по оптимизации налогообложения: что проверяет консультант
Запрос на консультацию по оптимизации налогообложения обычно звучит после начисления авансов или перед годовой отчётностью. Консультант не придумывает схему, а проверяет четыре зоны: режим налогообложения, структуру доходов и расходов, договорную работу и лимиты по спецрежимам. Например, компания на УСН с объектом «доходы» платит 6 процентов с 200 млн рублей, то есть 12 млн рублей налога. Если подтверждённые расходы составляют 150 млн рублей, переход на объект «доходы минус расходы» со ставкой 15 процентов даст налог 7,5 млн рублей. Экономия 4,5 млн рублей в год. Лимит дохода для УСН в 2026 году — 450 млн рублей, поэтому такой переход доступен.
Консультация также проверяет, не упрётся ли компания в закрытый перечень расходов по статье 346.16 НК РФ. На УСН далеко не все затраты уменьшают налоговую базу. Если вы потратили 3 млн рублей на рекламу у блогеров без документального подтверждения, расходы не примет инспекция. Поэтому консультация начинается с первички, а не с обещания «снизить налог в два раза».
Услуга по оптимизации налогообложения: что входит в комплексный проект
Услуга по оптимизации налогообложения как комплексный проект не сводится к разовому совету. В стандартную работу на 1–2 месяца входит анализ учётной политики, пересчёт налоговой нагрузки по всем режимам, подготовка приказов и договоров, внесение изменений в налоговые регистры. Стоимость услуги в регионах начинается от 150 тысяч рублей, в крупных городах — от 300 тысяч. Обычно проект окупается за счёт одного-двух законных инструментов.
Возьмём покупку оборудования на 10 млн рублей. Амортизационная премия 30 процентов по п. 9 ст. 258 НК РФ списывает сразу 3 млн рублей в расходы. Экономия налога на прибыль — 600 тысяч рублей. Если услуга предусматривает только шаблонный отчёт без доступа к первичке и без настройки учётной политики, это не оптимизация, а потеря денег. Профессиональная услуга должна заканчиваться конкретными цифрами в декларации, а не презентацией.
Курсы по оптимизации налогообложения: как выбрать не «клуб налоговых схем»
Курсы по оптимизации налогообложения имеют смысл для главбухов, финансовых директоров и собственников, которые хотят понимать расчёты, а не слепо подписывать рекомендации. Хороший курс строится на Налоговом кодексе, письмах финансового ведомства и судебной практике. В программе должны быть: ст. 54.1 НК РФ по налоговой выгоде, ст. 266 НК РФ по резервам, ст. 258 НК РФ по амортизационной премии, ст. 283 НК РФ по переносу убытков, ст. 346.16 НК РФ по закрытому перечню расходов на УСН. Если курс обещает «уменьшить налог на 90 процентов» за счёт самозанятых и ИП, это обучение риску, а не законной оптимизации.
Цена практического курса в 2026 году — от 40 до 180 тысяч рублей. Быстрое двухчасовое видео за 3 тысячи рублей полезно только как ликбез, но не как рабочий инструмент. Обратите внимание на преподавателя: налоговый консультант с практикой проверок объяснит, как инспекция доказывает необоснованную выгоду, а теоретик даст только пересказ статей.
Пример расчёта: УСН или ОСН
Возьмём оптовика с выручкой 300 млн рублей, наценкой 20 процентов и подтверждёнными расходами 250 млн рублей. На ОСН налог на прибыль равен 10 млн рублей при прибыли 50 млн, плюс НДС с добавленной стоимости. На УСН «доходы минус расходы» налог по ставке 15 процентов с разницы 50 млн составит 7,5 млн рублей. Экономия только по налогу на прибыль — 2,5 млн рублей, но нужно проверить, готовы ли покупатели работать без НДС. Если 70 процентов выручки приходится на плательщиков НДС, смена режима приведёт к потере клиентов. Поэтому выбор режима нельзя делать без анализа договорной базы.
Законная оптимизация налогообложения всегда начинается с вопросов: что за операция, какой статьёй НК РФ она предусмотрена, есть ли деловая цель, как это отразится в отчётности. Если на первые два вопроса нет ответа, вы не оптимизируете, а строите схему под статью 54.1 НК РФ. Заплатите за консультацию или курс, но не за липовые документы.